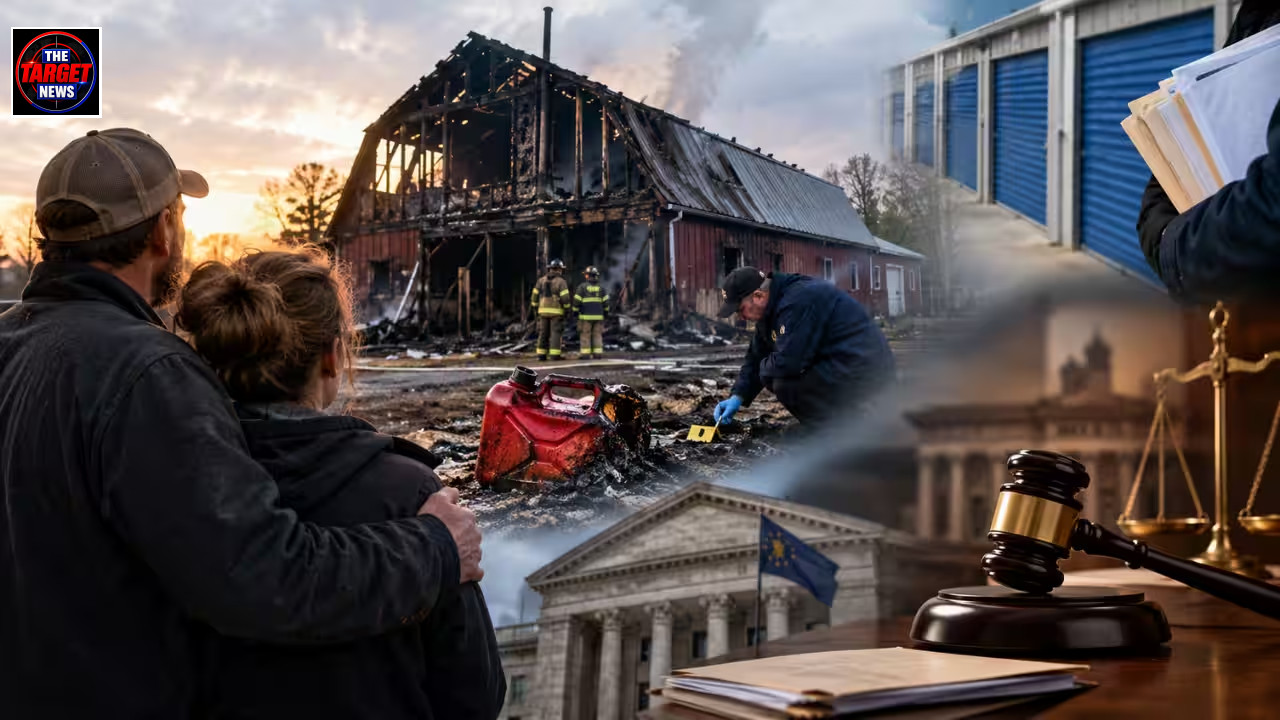
टारगेट न्यूज़ की विशेष रिपोर्ट: अमेरिकी न्याय व्यवस्था और बीमा क्षेत्र में एक अत्यंत महत्वपूर्ण कानूनी घटनाक्रम सामने आया है, जहाँ इंडियाना राज्य के रिचमंड शहर में नवंबर 2020 में हुई आग की एक विनाशकारी घटना से जुड़े बीमा दावे के विवाद को अपीलीय अदालत ने फिर से जीवित कर दिया है। आग लगने की इस दुखद घटना में एक दम्पति को अपनी संपत्ति का भारी नुकसान उठाना पड़ा था, लेकिन जांचकर्ताओं द्वारा आग को जानबूझकर लगाए जाने (आर्सन) की आशंका जताए जाने के बाद बीमा कंपनी ने उनके सभी दावों को सिरे से खारिज कर दिया था। हालांकि इस मामले में किसी भी संदिग्ध को गिरफ्तार नहीं किया गया था और न ही कोई पुख्ता सबूत सामने आया था, बावजूद इसके बीमा प्रदाता ने पॉलिसीधारकों पर पूर्ण सहयोग न करने का आरोप लगाते हुए भुगतान करने से इनकार कर दिया था। अब हाल ही में एक अपीलीय अदालत ने इस मामले में सुनवाई का रास्ता साफ कर दिया है, जिससे बीमा कंपनियों द्वारा अपनाए जाने वाले रवैये और ‘सद्भावना’ (गुड फेथ) के सिद्धांतों पर एक बार फिर गंभीर बहस छिड़ गई है।
घटना की गहराई और प्रमुख पहलू (Deep Breakdown)
- नवंबर 2020 में रिचमंड, इंडियाना में एक भयानक आगजनी की घटना हुई जिसमें दम्पति की आवासीय संपत्ति पूरी तरह जलकर खाक हो गई।
- स्थानीय जांचकर्ताओं ने अपनी रिपोर्ट में आग के पीछे किसी मानवीय हस्तक्षेप यानी जानबूझकर आग लगाने (आर्लसन) की संभावना जताई थी।
- घटना के समय या बाद में पुलिस या जांच एजेंसियों द्वारा किसी भी संदिग्ध व्यक्ति की पहचान नहीं की जा सकी और न ही किसी पर आधिकारिक रूप से आरोप तय हुए।
- बीमा कंपनी ने पॉलिसी की शर्तों का हवाला देते हुए और पर्याप्त सहयोग न मिलने का आरोप लगाकर पीड़ितों के लाखों डॉलर के दावों को अस्वीकार कर दिया था।
- अपीलीय अदालत के ताज़ा फैसले के बाद अब यह मामला निचली अदालत में दोबारा चलेगा, जहाँ बीमा अनुबंध के निष्पादन और सद्भावना के सिद्धांतों की नए सिरे से समीक्षा होगी।
पृष्ठभूमि और बड़ा परिदृश्य (Background & Context)
संपत्ति बीमा पॉलिसियों का इतिहास और उनका क्रियान्वयन हमेशा से जटिल कानूनी प्रक्रियाओं से घिरा रहा है। जब भी किसी संपत्ति में आग लगने या अन्य किसी बड़ी आपदा से नुकसान होता है, तो बीमा कंपनियों का यह दायित्व बनता है कि वे निष्पक्ष जांच के बाद समय पर क्लेम का भुगतान करें। हालांकि, बीमा उद्योग में धोखाधड़ी को रोकने के लिए ‘आर्लसन’ या संदिग्ध परिस्थितियों का क्लॉज भी शामिल होता है। इस मामले में, बीमा कंपनी ने शुरुआती जांच रिपोर्ट के आधार पर मान लिया कि आग स्वतः नहीं लगी थी और चूंकि पॉलिसीधारकों पर थोड़ा बहुत संदेह जताया गया, इसलिए कंपनी ने अपनी कानूनी ताकत का इस्तेमाल करते हुए क्लेम रोक दिया। संयुक्त राज्य अमेरिका के कानूनी ढांचे में बीमा कंपनियों और ग्राहकों के बीच ‘गुड फेथ एंड फेयर डीलिंग’ का एक अंतर्निहित अनुबंध होता है। यदि कोई बीमा प्रदाता बिना ठोस सबूत के केवल संदेह के आधार पर क्लेम खारिज करता है, तो इसे अनुबंध का उल्लंघन माना जा सकता है। इसी कानूनी बिंदु को आधार बनाते हुए अपीलीय अदालत ने निचली अदालत के उस फैसले को पलट दिया जिसमें मुकदमे को खारिज कर दिया गया था।
प्रभाव और दूरगामी परिणाम (Impact Analysis)
इस अदालती फैसले के अमेरिकी बीमा बाजार और वैश्विक स्तर पर दूरगामी परिणाम देखने को मिल सकते हैं। आम नागरिकों और पॉलिसीधारकों के लिए यह एक बड़ी जीत की तरह है, क्योंकि अक्सर बीमा कंपनियां भारी-भरकम प्रीमियम वसूलने के बाद क्λεम देने के समय जटिल कानूनी दांव-पेच और तकनीकी बारीकियों का सहारा लेकर पल्ला झाड़ लेती हैं। इस फैसले से उन तमाम लोगों को उम्मीद की किरण मिली है जिन्हें बीमा कंपनियों ने मनमाने ढंग से बिना पुख्ता सबूत के उनके दावों से वंचित कर दिया था। दूसरी ओर, बीमा उद्योग के लिए यह एक चेतावनी है कि वे केवल कयासों या शुरुआती अस्पष्ट जांच रिपोर्टों के आधार पर अपने ग्राहकों के कानूनी अधिकारों का हनन नहीं कर सकते। कंपनियों को अब अपनी जांच प्रक्रिया को अधिक पारदर्शी और न्यायसंगत बनाना होगा। विशेषज्ञों का मानना है कि यदि बीमा कंपनियां इस तरह के मामलों में अनुचित रवैया अपनाती हैं, तो उन्हें अदालत में भारी हर्जाना भुगतना पड़ सकता है, जिससे भविष्य में उपभोक्ताओं के हितों की बेहतर रक्षा सुनिश्चित होगी।
कानूनी विशेषज्ञों का कहना है कि बीमा अनुबंध महज कागजी दस्तावेज नहीं होते, बल्कि इनमें दोनों पक्षों के बीच भरोसे का एक अटूट बंधन होता है। यदि बीमा प्रदाता बिना पर्याप्त साक्ष्य के केवल संदेह के आधार पर अपने दायित्वों से भागने की कोशिश करते हैं, तो अदालतें हमेशा पीड़ित नागरिकों के मौलिक और संविदात्मक अधिकारों के पक्ष में खड़ी नजर आएंगी।
अंतिम निष्कर्ष (Final Takeaway)
निष्कर्षतः, रिचमंड के इस दम्पति की कानूनी लड़ाई ने एक बार फिर यह साबित कर दिया है कि न्याय प्रणाली आम आदमी के अधिकारों की रक्षा के लिए तत्पर है। बीमा विवादों में कंपनियों की मनमानी पर लगाम लगाने के लिए ऐसे अदालती फैसले बेहद जरूरी हैं। यह मामला न केवल उस दम्पति के लिए न्याय की उम्मीद जगाता है, बल्कि पूरे बीमा क्षेत्र में जवाबदेही और पारदर्शिता की संस्कृति को बढ़ावा देने का भी काम करता है। आने वाले दिनों में जब यह मुकदमा निचली अदालत में आगे बढ़ेगा, तो यह देखना दिलचस्प होगा कि बीमा कंपनी अपनी नीतियों का बचाव किस प्रकार करती है और अदालत अंतिम रूप से क्या दिशा-निर्देश जारी करती है।