
नई दिल्ली। राजवीर दीक्षित
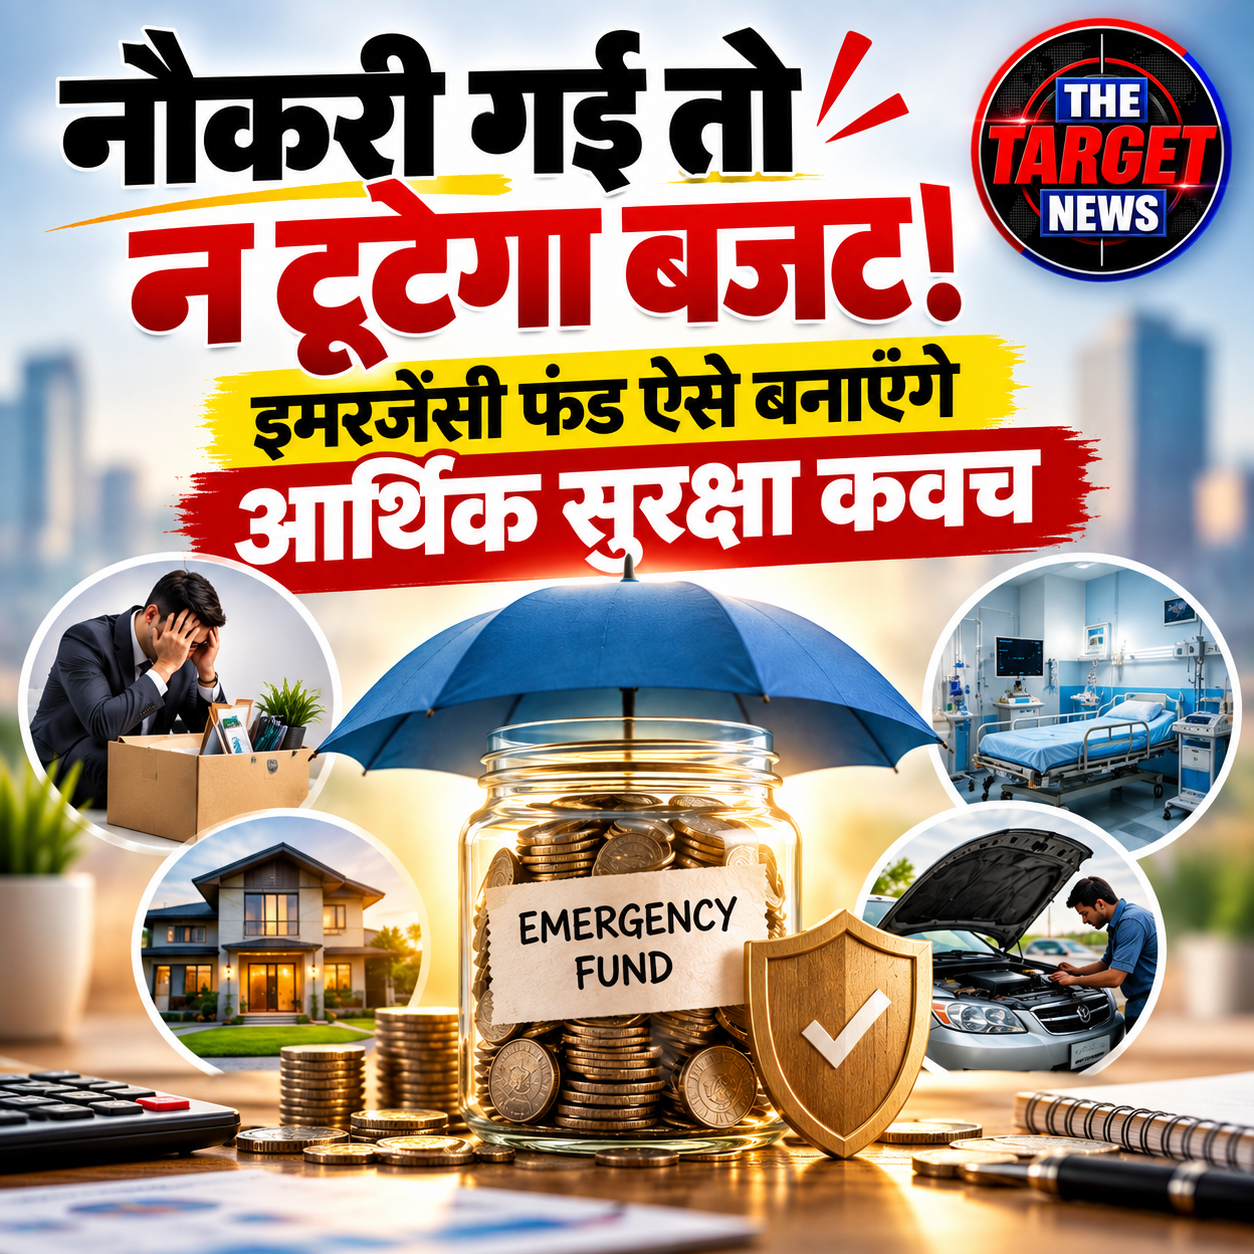
(Job loss won’t break your budget! Build a financial safety net with an emergency fund) नौकरी छूटना, अचानक अस्पताल का खर्च आ जाना या घर-गाड़ी की बड़ी मरम्मत सामने आना—ऐसी परिस्थितियां कभी भी दस्तक दे सकती हैं। मुश्किल वक्त में अगर हाथ में पर्याप्त रकम न हो तो छोटी परेशानी भी बड़ा आर्थिक संकट बन सकती है। ऐसे समय में इमरजेंसी फंड सबसे बड़ा सहारा साबित हो सकता है।

क्या है इमरजेंसी फंड?
इमरजेंसी फंड ऐसी बचत है, जिसका इस्तेमाल केवल अचानक पैदा हुई आर्थिक जरूरतों के लिए किया जाता है। इसका मकसद यह है कि संकट की स्थिति में व्यक्ति को कर्ज लेने या रिश्तेदारों से पैसे मांगने की जरूरत न पड़े।
नौकरी गई तो कितने महीने चलेगा घर?
नौकरी छूटने की स्थिति में नियमित आमदनी अचानक बंद हो सकती है। फ्रीलांसर, कॉन्ट्रैक्ट कर्मचारी और कारोबारियों के लिए आमदनी में उतार-चढ़ाव का जोखिम और अधिक हो सकता है। इसलिए ऐसे लोगों को अपेक्षाकृत बड़ा वित्तीय बैकअप रखना चाहिए।
अस्पताल का बिल भी कर सकता है बजट बेहाल
मेडिकल इमरजेंसी में इलाज का खर्च अचानक बढ़ सकता है। हेल्थ इंश्योरेंस होने के बावजूद कुछ खर्च अपनी जेब से करने पड़ सकते हैं। बीमारी के कारण नौकरी या काम प्रभावित हो जाए तो एक साथ इलाज का खर्च और आय में कमी—दोनों का सामना करना पड़ सकता है।
गाड़ी-घर की मरम्मत भी कम नहीं
घर में अचानक मरम्मत, गाड़ी खराब होना या अन्य जरूरी खर्च भी इमरजेंसी का रूप ले सकते हैं। ऐसे खर्चों के लिए पहले से कुछ रकम अलग रखना आर्थिक दबाव को कम कर सकता है।
हर खर्च इमरजेंसी नहीं
सेल में पसंद की चीज खरीदना, छुट्टी का बजट बढ़ जाना या गैर-जरूरी खरीदारी के लिए पैसे कम पड़ना इमरजेंसी नहीं है। ऐसी जरूरतों के लिए इमरजेंसी फंड तोड़ने के बजाय पहले से बजट बनाना बेहतर है।
कितना पैसा रखें?
आम तौर पर 3 से 6 महीने के जरूरी खर्च के बराबर इमरजेंसी फंड रखने की सलाह दी जाती है। जिनकी आमदनी अनिश्चित है या परिवार में आश्रितों की संख्या ज्यादा है, वे 9 से 12 महीने के जरूरी खर्च का बैकअप रखने पर विचार कर सकते हैं।
मसलन, अगर परिवार का जरूरी मासिक खर्च 30 हजार रुपये है, तो छह महीने का इमरजेंसी फंड करीब 1.80 लाख रुपये होगा।
पैसा कहां रखें?
इमरजेंसी फंड में सबसे ज्यादा प्राथमिकता सुरक्षा और आसानी से पैसे निकाल पाने को देनी चाहिए। शुरुआती जरूरतों के लिए कुछ रकम सेविंग्स अकाउंट में रखी जा सकती है। अतिरिक्त राशि को जरूरत और बैंक की शर्तों के अनुसार FD जैसे कम जोखिम वाले विकल्पों में रखा जा सकता है।
इमरजेंसी फंड को रोजमर्रा के खर्च वाले खाते से अलग रखना भी उपयोगी हो सकता है। इससे अनजाने में इस रकम के खर्च होने की संभावना कम होती है।
फंड इस्तेमाल हुआ तो दोबारा भरें
अगर किसी वास्तविक आपात स्थिति में इमरजेंसी फंड का इस्तेमाल करना पड़ा है, तो उसे दोबारा तैयार करना अगला वित्तीय लक्ष्य होना चाहिए। कितनी रकम निकली, उसका हिसाब लगाएं और उसे अपनी क्षमता के अनुसार हर महीने दोबारा जमा करें।
जब तक फंड दोबारा पूरा न हो जाए, गैर-जरूरी खर्चों में कटौती की जा सकती है।
महंगाई को भी रखें ध्यान में
आज के खर्च के आधार पर बनाया गया इमरजेंसी फंड भविष्य में पर्याप्त हो, यह जरूरी नहीं। इसलिए समय-समय पर मासिक खर्च की समीक्षा कर फंड का लक्ष्य भी बढ़ाते रहना चाहिए।
सबसे जरूरी नियम: इमरजेंसी फंड का इस्तेमाल केवल वास्तविक आपात स्थिति में करें। इसे गैर-जरूरी खरीदारी या ज्यादा रिटर्न के लालच में जोखिम वाले निवेश में लगाने से बचना चाहिए।
इंश्योरेंस और इमरजेंसी फंड अलग हैं
हेल्थ इंश्योरेंस और इमरजेंसी फंड एक-दूसरे का विकल्प नहीं हैं। इंश्योरेंस मेडिकल खर्च को कवर करने में मदद करता है, जबकि इमरजेंसी फंड उन खर्चों के लिए वित्तीय सहारा देता है जो इंश्योरेंस से कवर नहीं होते या अचानक आय बंद होने जैसी स्थिति पैदा हो जाती है।